


Plata contactless pare una dintre cele mai simple inovații din viața de zi cu zi: apropii cardul sau telefonul de terminal, aștepți confirmarea și pleci. Totuși, există situații concrete în care tranzacția fără PIN e refuzată, chiar dacă ai bani în cont și cardul funcționează în mod normal. Limitele țin de valoarea cumpărăturii, regulile băncii, terminalul magazinului, securitatea tranzacției și modul în care folosești telefonul. Când știi de ce apare eșecul, poți schimba rapid metoda de plată fără să transformi o cumpărătură obișnuită într-o experiență stresantă.
Ce înseamnă de fapt o plată fără PIN
O plată contactless folosește tehnologia NFC, prin care cardul sau telefonul schimbă date cu terminalul aflat la distanță mică. Nu este necesar să introduci cardul în aparat, iar pentru o parte dintre tranzacții nu ți se cere nici PIN-ul. În cazul telefonului, confirmarea poate fi făcută prin amprentă, recunoaștere facială sau codul de deblocare al dispozitivului.
În România, pentru cardurile contactless, pragul uzual până la care poți plăti fără PIN este de 100 de lei. Această limită nu trebuie privită ca o garanție absolută: banca emitentă, rețeaua cardului sau terminalul pot solicita autentificarea și pentru o sumă mai mică, mai ales atunci când sistemul detectează un tipar neobișnuit de tranzacții.
După mai multe plăți consecutive fără introducerea PIN-ului, terminalul poate cere verificarea identității. Nu există un număr universal de tranzacții valabil pentru toate cardurile, deoarece mecanismele de siguranță sunt gestionate diferit de emitenți și de schemele de plată. De aceea, cererea PIN-ului nu înseamnă automat că există o problemă cu cardul.
Telefonul funcționează puțin diferit. Portofelul digital folosește, de regulă, un token, adică o reprezentare digitală a cardului, iar autorizarea se face pe dispozitiv. Astfel, poți plăti la un terminal fără să introduci PIN-ul cardului, chiar dacă valoarea tranzacției depășește pragul aplicat cardului fizic, însă banca sau portofelul digital poate impune propriile verificări.
Situațiile concrete în care plata contactless eșuează
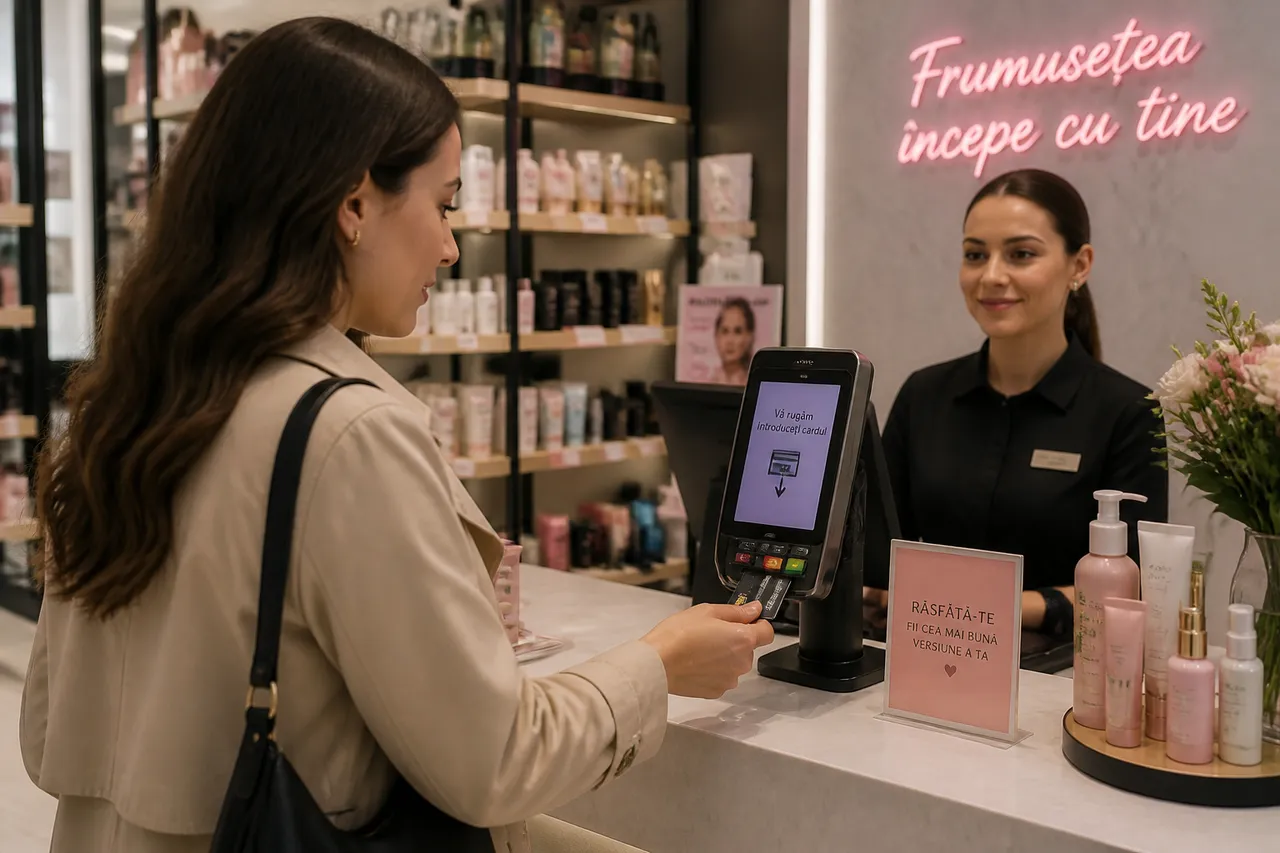
Cel mai frecvent scenariu este depășirea limitei pentru o plată fără PIN. Dacă ai cumpărături mai scumpe într-un magazin de fashion, la salon sau într-un concept store, terminalul îți poate cere să introduci cardul și să tastezi PIN-ul. În acest caz, apropierea repetată a cardului nu rezolvă situația; trebuie să urmezi instrucțiunile de pe ecran.
Un alt caz apare după mai multe plăți contactless realizate într-un interval scurt. Chiar dacă fiecare cumpărătură a fost mică, sistemul poate considera necesară o verificare suplimentară. Introducerea cardului în terminal și tastarea PIN-ului reactivează, de obicei, posibilitatea de a folosi din nou plata contactless, dar regulile exacte pot varia.
Tranzacția poate fi refuzată și atunci când cardul este nou, iar funcția contactless nu a fost activată. Unele bănci solicită o primă plată prin introducerea cardului și confirmarea cu PIN-ul sau o operațiune la bancomat. Dacă tocmai ai primit un card înlocuitor, verifică instrucțiunile aplicației bancare sau ale emitentului înainte să presupui că terminalul este defect.
Problema poate aparține și magazinului. Un terminal fără conexiune stabilă, configurat incomplet sau incompatibil cu anumite tipuri de card poate afișa un refuz, deși soldul tău este suficient. Uneori, casiera trebuie să reia plata sau să folosească un alt aparat, iar repetarea aceleiași apropieri de mai multe ori nu este o soluție.
Mai există și situația în care cardul este deteriorat, îndoit sau ținut într-un portofel cu protecție RFID. Materialele de protecție pot împiedica apropierea corectă de terminal, mai ales dacă în portofel se află mai multe carduri contactless. Scoate cardul și apropie-l singur, fără să îl miști continuu deasupra aparatului.
De ce plata cu telefonul poate funcționa diferit
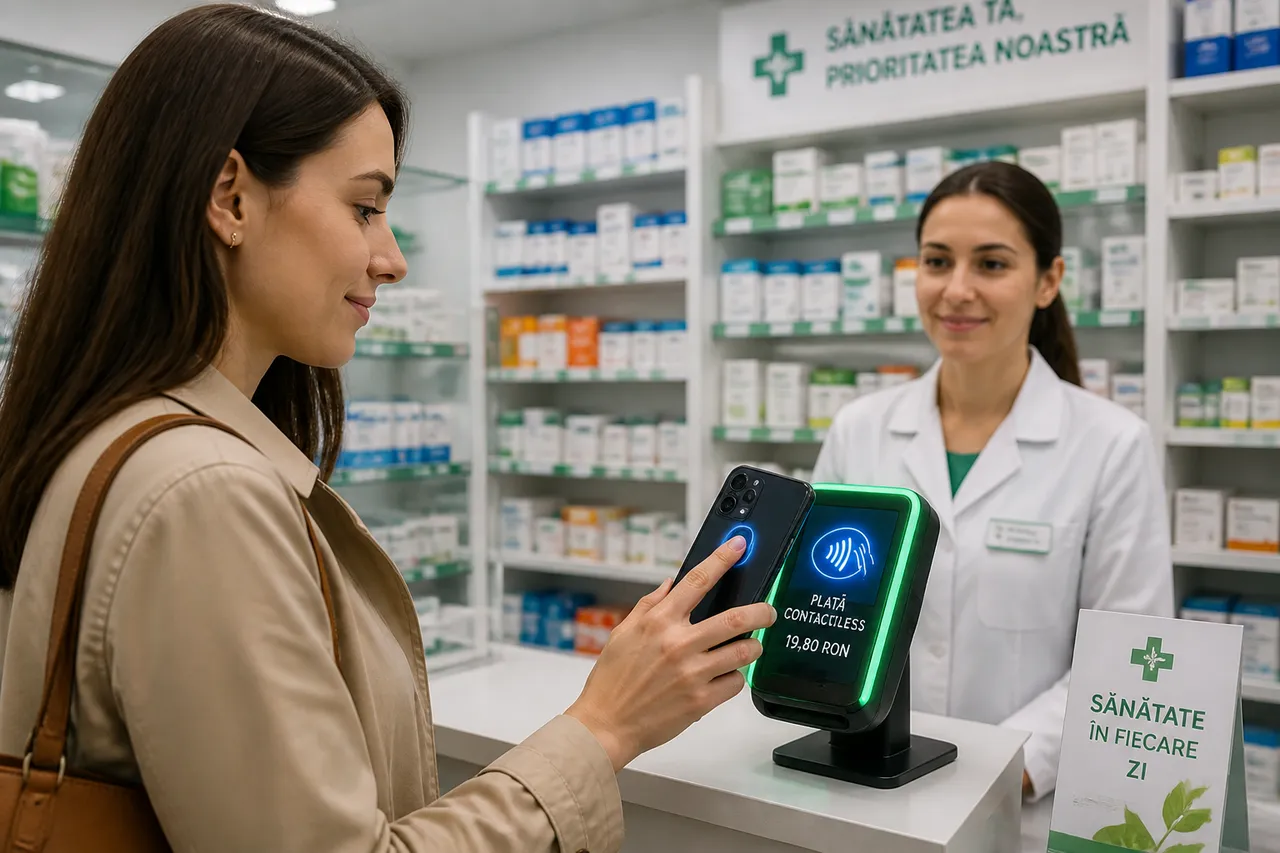
Telefonul nu transmite pur și simplu datele tipărite pe card. Portofelul digital generează un identificator securizat, iar comerciantul nu primește în mod normal numărul complet al cardului. Pentru tine, diferența importantă este că trebuie să autorizezi plata pe telefon înainte sau în timpul apropierii de terminal, prin biometrie ori cod.
O plată cu telefonul poate eșua dacă dispozitivul este blocat, bateria este prea scăzută, NFC-ul este dezactivat sau cardul nu mai este eligibil în portofelul digital. În funcție de telefon și de serviciul folosit, unele tranzacții pot funcționa cu acces limitat la internet, dar nu te baza pe lipsa conexiunii ca pe o regulă universală. Actualizările, reautorizarea cardului și politica băncii pot schimba comportamentul.
Contează și poziția telefonului. Antena NFC nu se află în același loc la toate modelele, așa că terminalul poate reacționa mai bine când apropii partea superioară sau centrală a aparatului. Ține telefonul nemișcat câteva secunde și îndepărtează-l după confirmarea de pe ecran, nu imediat după primul semnal sonor.
Carcasele groase, accesoriile magnetice sau suporturile metalice pot reduce calitatea comunicării cu terminalul. Dacă plata nu pornește, încearcă fără husă și verifică să nu fie apropiate simultan alte carduri. Aceeași atenție este utilă când folosești dispozitive wearable pentru plăți, deoarece ceasul sau brățara trebuie să aibă cardul configurat și metoda de autentificare activă.
Ce poți face diferit când terminalul refuză plata
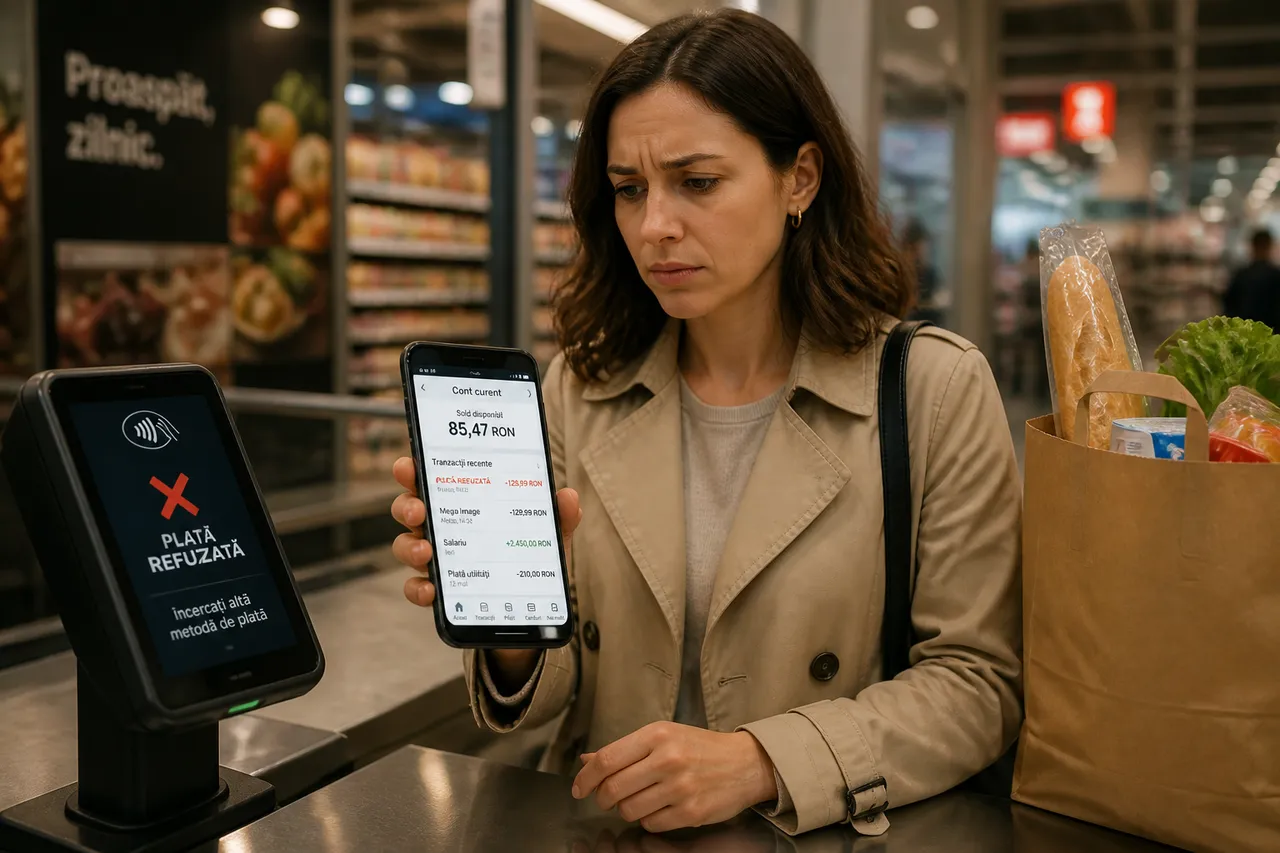
Începe prin a citi mesajul terminalului, nu doar prin a repeta apropierea cardului. „Introduceți cardul” indică de obicei nevoia unei plăți cu cip și PIN, în timp ce „tranzacție refuzată” poate avea legătură cu soldul, limitele stabilite în aplicație, cardul blocat sau o problemă de autorizare. Dacă aparatul cere PIN-ul, introdu cardul în fantă și urmează pașii afișați.
Dacă folosești telefonul, deblochează-l, deschide portofelul digital și selectează cardul corect. Verifică NFC-ul, nivelul bateriei și metoda de autentificare, apoi apropie telefonul de zona indicată pe terminal. Dacă prima încercare eșuează, nu apropia în același timp și cardul fizic, deoarece aparatul poate detecta mai multe surse contactless.
Aplicația băncii îți poate arăta dacă plata a fost respinsă din cauza unei limite sau dacă există o notificare de securitate. Verifică disponibilul, limitele pentru plăți la comercianți și setarea contactless, dar nu dezactiva măsurile de siguranță doar pentru a grăbi o tranzacție. Dacă ai primit o alertă privind o operațiune necunoscută, blochează temporar cardul și contactează banca prin canalul oficial.
Când problema pare să fie a terminalului, cere o nouă încercare sau un alt aparat. Pentru o cumpărătură importantă, este util să ai o alternativă: cardul fizic, telefonul sau o altă metodă acceptată de comerciant. Evită să comunici PIN-ul unei alte persoane și nu lăsa cardul din mână, chiar dacă personalul vrea să îl introducă în terminal.
Limitele de securitate pe care merită să le înțelegi
Faptul că nu ți se cere PIN-ul nu înseamnă că plata este lipsită de protecție. Tranzacția contactless folosește elemente de securitate care verifică autenticitatea cardului, iar portofelele digitale adaugă autentificarea telefonului. Totuși, dacă îți pierzi cardul, este important să îl blochezi rapid, deoarece plățile mici pot fi încercate înainte să observi lipsa lui.
Limita fără PIN nu este același lucru cu limita zilnică a cardului. Prima se referă la autentificarea unei anumite plăți sau la verificările cumulative, în timp ce limita zilnică este stabilită pentru totalul tranzacțiilor și poate fi modificată în aplicația băncii. O sumă disponibilă în cont nu garantează, prin urmare, că orice plată va fi aprobată.
Verifică periodic notificările tranzacțiilor și activează alertele din aplicația bancară. Dacă vezi o operațiune pe care nu o recunoști, contactează banca folosind numărul oficial din aplicație sau de pe site, nu un link primit prin mesaj. Pentru cumpărături online, nu confunda plata contactless din magazin cu plata pe internet: regulile de autentificare și pașii de securitate sunt diferiți.
Un obicei simplu îți poate salva timp la casă: păstrează PIN-ul doar în memorie, ai cardul accesibil și verifică înainte de plecare că telefonul are portofelul digital configurat. Dacă metoda preferată nu funcționează, schimbă imediat canalul de plată și notează mesajul afișat, deoarece acesta va fi util în discuția cu banca sau cu magazinul.
Păstrează o metodă de plată alternativă și verifică în aplicația băncii limitele, notificările și statusul cardului înainte de cumpărături importante. Astfel, vei ști când este suficientă apropierea telefonului sau a cardului și când trebuie să introduci cardul și să confirmi cu PIN-ul.